

 Por
Banco elevou a taxa mínima do financiamento imobiliário de 11,7% para 15% ao ano, além da Taxa Referencial (TR). O reajuste de 3,3 pontos percentuais foi confirmado pela MySide e entrou em vigor na segunda-feira (26), dia seguinte à eleição. Em algumas modalidades, as taxas chegam a 18,5% ao ano.
Por Redação do Diário do Povo
São Paulo, 27 de outubro de 2026 – O Bradesco elevou de 11,7% para 15% ao ano a taxa mínima de juros do financiamento imobiliário, acrescida da Taxa Referencial (TR). O reajuste de 3,3 pontos percentuais foi confirmado à imprensa pela MySide, empresa especializada no monitoramento de taxas de crédito imobiliário .
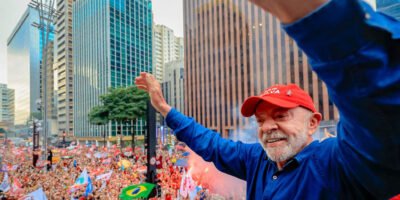
A mudança passou a valer na segunda-feira (26), dia seguinte à vitória de Luiz Inácio Lula da Silva (PT) nas eleições presidenciais. Não há, porém, indicação oficial de que o resultado eleitoral tenha motivado a decisão do banco .
O Reajuste
Em comunicado a parceiros imobiliários, o Bradesco atribuiu a atualização aos movimentos recentes do mercado financeiro e aos reflexos no custo de captação de recursos. A instituição não estabeleceu uma relação direta entre o resultado eleitoral e a revisão das taxas .
A nova tabela mostra que a linha Principal do banco passou para TR + 15% ao ano. A linha Private foi para TR + 13,60%, o imóvel comercial e a aquisição por empresas para TR + 16,50%, e o lote urbano para TR + 18,50% ao ano, com alta de 4,51 pontos percentuais .
O Impacto no Bolso
Segundo a MySide, o aumento é incomum no mercado imobiliário, em que os reajustes costumam ocorrer de forma gradual. Antes da mudança, as taxas mínimas dos grandes bancos estavam concentradas entre 10,26% e 11,99% ao ano, mais TR. Com o novo patamar, o Bradesco passa a cobrar cerca de três pontos percentuais acima do segundo banco mais caro do levantamento .
“Um salto de 11,7% para 15% ao ano, equivalente a 3,3 pontos percentuais, é algo completamente fora do padrão a que estamos acostumados”, afirmou Paulo Padro, cofundador da MySide .
Em uma simulação com R$ 500 mil financiados em 30 anos pelo sistema SAC, a primeira parcela sobe de cerca de R$ 6.020 para R$ 7.246. Ao fim do contrato, os juros pagos passam de aproximadamente R$ 836 mil para R$ 1,06 milhão .
Para um financiamento de R$ 300 mil em 30 anos, a primeira parcela fica cerca de 20% mais cara, uma diferença superior a R$ 1 mil por mês .
O Contexto do Mercado
O reajuste ocorre mesmo em um cenário de queda da taxa básica de juros. Em 16 de setembro, o Comitê de Política Monetária (Copom) do Banco Central reduziu a Selic de 14% para 13,75% ao ano, na quinta redução consecutiva. Com a mudança, a taxa mínima anunciada pelo Bradesco ficou acima da própria Selic .
A decisão também ocorre em um ano de forte demanda por financiamento. A concessão de crédito imobiliário somou R$ 180,9 bilhões no primeiro semestre de 2026, alta de 23% em relação ao mesmo período de 2025, segundo a Abecip. O dinheiro para bancar essa expansão, porém, ficou mais caro: a caderneta de poupança, fonte tradicional do crédito habitacional, caiu de 34% do funding do setor em dezembro de 2023 para 29% em dezembro de 2025 .
Para a MySide, a dimensão do aumento indica que o objetivo não é apenas repassar custo. A leitura da empresa é que o banco adota uma postura defensiva diante das incertezas do cenário econômico, reduzindo sua exposição a novas operações de crédito imobiliário .
O Que Dizem os Envolvidos
Procurado, o Bradesco não se manifestou sobre as razões específicas para o reajuste até a publicação desta reportagem. Outros grandes bancos também foram procurados para comentar possíveis mudanças em suas taxas, mas não responderam .


Comentários